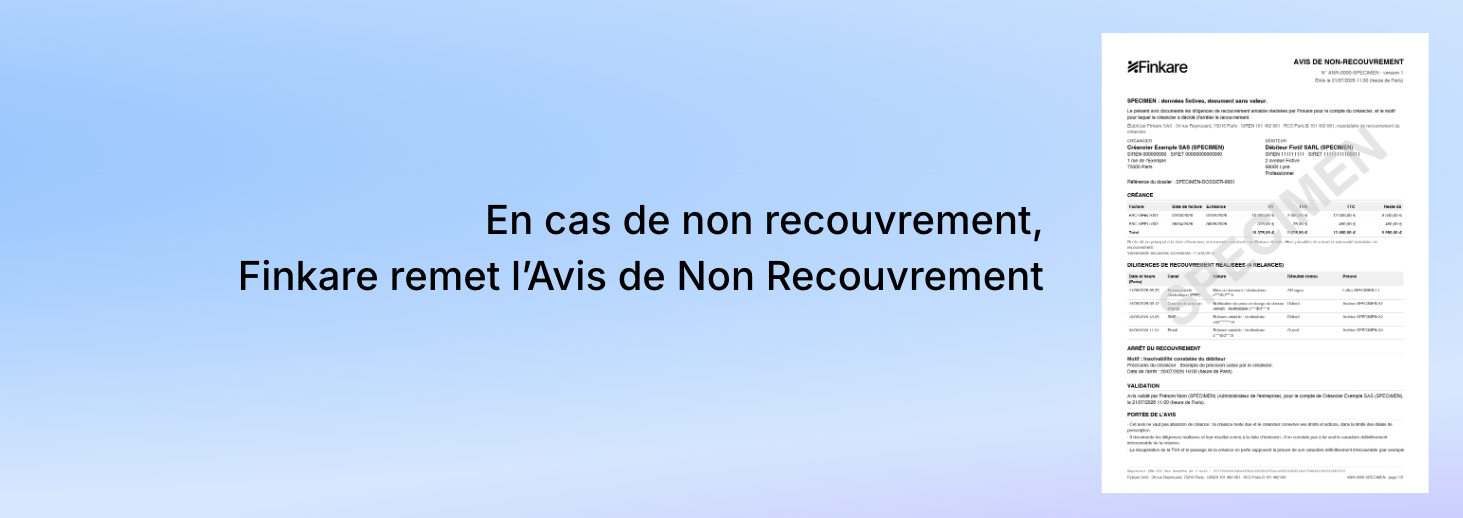
Une facture qui reste impayée malgré le recouvrement n'est pas un dossier clôturé. C'est aussi un dossier à justifier, auprès de son expert-comptable et, le cas échéant, de l'administration fiscale. C'est le rôle de l'Avis de Non-Recouvrement (ANR) que Finkare remet à ses clients créanciers, sans surcoût, lorsqu'ils décident d'arrêter le recouvrement d'une créance.
Quand le recouvrement s'arrête, le dossier ne se clôt pas
Insolvabilité du débiteur, liquidation judiciaire, silence prolongé malgré les relances : il arrive qu'un créancier décide d'arrêter le recouvrement d'une facture. La perte est alors réelle, mais elle ne s'enregistre pas d'un simple trait de plume.
Pour constater la perte dans ses comptes et, le cas échéant, récupérer la TVA déjà reversée, le créancier doit pouvoir montrer ce qui a été tenté. L'administration fiscale le rappelle : le simple défaut de paiement à l'échéance ne suffit pas à rendre une créance irrécouvrable, quel que soit le motif (BOFiP, BOI-TVA-DED-40-10-20).
C'est souvent à ce moment que les pièces manquent : relances dispersées entre plusieurs outils, preuves de réception introuvables, historique incomplet. Avec la fourniture des preuves des diligences intégrées à l'ANR, Finkare répond précisément à ce besoin.
Ce que contient l'Avis de Non-Recouvrement
L'ANR est émis par Finkare, en tant que mandataire de recouvrement, et validé par un administrateur du compte créancier.
Il rassemble en un seul document :
La créance : chaque facture concernée, avec ses dates, ses montants HT, TVA et TTC, le reste dû en principal et les versements déjà encaissés via Finkare.
Les diligences réalisées : chaque relance datée et horodatée, avec son canal (recommandé électronique, e-mail, SMS), sa nature (mise en demeure, notification de prise en charge, relance amiable), son résultat connu (AR signé, délivré, ouvert) et la référence de sa preuve archivée.
Le motif d'arrêt du recouvrement : par exemple l'insolvabilité constatée du débiteur, avec les précisions saisies par le créancier et la date de l'arrêt.
La validation : le nom et la fonction de la personne qui a validé l'avis pour le compte du créancier, avec la date et l'heure.
L'intégrité du document : une empreinte SHA-256 des données de l'avis, imprimée en pied de page. Finkare conserve une copie sous le même numéro, ce qui permet de vérifier que le document n'a pas été modifié.
L'ANR est fourni sans surcoût aux créanciers clients de Finkare.
Le traitement comptable : du compte 411 au compte 654
Dans le plan comptable général, une créance impayée suit généralement trois étapes :
1/ La créance devient douteuse. Elle est transférée du compte 411 « Clients » au compte 416 « Clients douteux ou litigieux ».
2/ Le risque est provisionné. Une dépréciation peut être constatée au compte 491, sur le montant HT lorsque la TVA pourra être récupérée en cas d'irrécouvrabilité. À ce stade, la perte n'est que probable.
3/ La perte devient définitive. La créance est sortie du bilan et la perte est enregistrée au compte 654 « Pertes sur créances irrécouvrables ». Une dépréciation antérieure est alors reprise.
Ce passage au compte 654 suppose d'établir le caractère irrécouvrable de la créance. C'est pourquoi la documentation de l'historique de la procédure prend toute sa valeur.
La récupération de la TVA : ce que dit l'article 272 du CGI :
"La question de la TVA ne se pose que si le créancier l'a déjà reversée au Trésor sur une facture jamais payée. C'est le cas pour les livraisons de biens et pour les prestataires de services ayant opté pour le paiement de la TVA d'après les débits. Pour les autres prestations de services, la TVA est en principe exigible à l'encaissement : sans encaissement, pas de TVA à récupérer.
Lorsque la TVA a été reversée, l'article 272 du Code général des impôts permet de l'imputer ou de se la faire rembourser si la créance est devenue définitivement irrécouvrable." (BOFiP, BOI-TVA-DED-40-10-20).
Deux conditions doivent être réunies :
1/ Prouver l'irrécouvrabilité. Selon l'administration, cette preuve résulte du constat de l'échec des poursuites engagées par le créancier contre son débiteur.
2/ Rectifier la facture initiale. La récupération est subordonnée à la justification de cette rectification auprès de l'administration. En pratique, le créancier adresse au débiteur un duplicata de la facture initiale mentionnant le montant net et la TVA demeurés impayés, et précisant que cette TVA ne peut être déduite.
Ces pièces sont regardées de près en cas de contrôle. Dans une décision du 24 mai 2022, la cour administrative d'appel de Bordeaux a confirmé un redressement faute de production des factures rectificatives.
Et maintenant ?
Chez Finkare, le recouvrement ne s'arrête pas à la dernière relance : il s'accompagne jusqu'à la clôture comptable du dossier. Finkare n'est pas un simple outil logiciel. C'est la combinaison d'une équipe d'experts du recouvrement, d'un agrément légal auprès du Procureur de la République et d'une technologie FinTech qui trace chaque diligence, du premier contact à l'arrêt du dossier.
« Notre rôle est de parfaitement documenter nos procédures, pour que nos clients puissent traiter sereinement leur créances irrécouvrables avec leur expert-comptable. » Maxime Montastier, CEO & co-fondateur de Finkare
Vous souhaitez voir un exemple d'Avis de Non-Recouvrement, ou évaluer comment Finkare peut prendre en charge vos factures impayées ?
Contactez-nous à hello@finkare.io.